Jakarta, Tebarberita.id– Pemerintah akan menerapkan mekanisme baru pemungutan Pajak Pertambahan Nilai (PPN) atas transaksi digital luar negeri mulai 9 November 2026. Kebijakan tersebut belakangan menjadi perbincangan publik setelah muncul pernyataan bahwa perbankan, perusahaan teknologi finansial (fintech), dan sejumlah marketplace akan dilibatkan dalam pemungutan pajak.
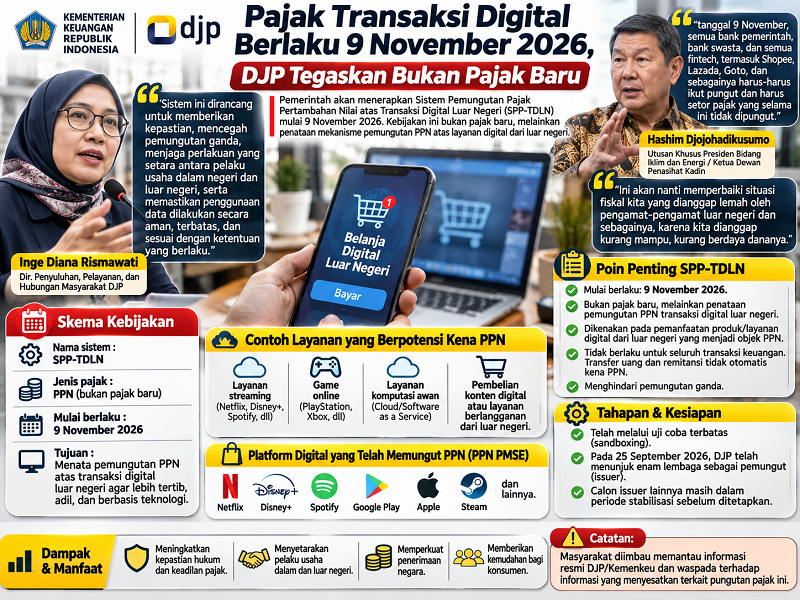
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP) Kementerian Keuangan, Inge Diana Rismawati, menjelaskan bahwa kebijakan tersebut merupakan penerapan Sistem Pemungutan Pajak Pertambahan Nilai atas Transaksi Digital Luar Negeri (SPP-TDLN).
Ia menegaskan, sistem tersebut bukan merupakan pengenaan jenis pajak baru. Pemerintah hanya melakukan pembenahan mekanisme pemungutan PPN atas pemanfaatan produk dan layanan digital dari luar negeri agar lebih tertib, transparan, serta menghindari pemungutan pajak berganda.
“Sistem ini dirancang untuk memberikan kepastian, mencegah pemungutan ganda, menjaga perlakuan yang setara antara pelaku usaha dalam negeri dan luar negeri, serta memastikan penggunaan data dilakukan secara aman, terbatas, dan sesuai dengan ketentuan yang berlaku,” jelas Inge dalam keterangan tertulisnya kepada awak media, dikutip Selasa (3/11/2026).
Penjelasan tersebut muncul setelah Utusan Khusus Presiden Bidang Iklim dan Energi sekaligus Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin), Hashim Djojohadikusumo, menyinggung rencana pelibatan sektor perbankan dan perusahaan digital dalam pemungutan pajak.
Dalam Rapat Pimpinan Nasional (Rapimnas) Kadin di Hotel Borobudur, Jakarta, Kamis (29/10/2026), adik Presiden Prabowo Subianto itu menyampaikan bahwa sejumlah lembaga keuangan dan platform digital akan mulai menjalankan kewajiban pemungutan pajak pada 9 November mendatang.
“tanggal 9 November, semua bank pemerintah, bank swasta, dan semua fintech, termasuk Shopee, Lazada, Goto, dan sebagainya harus-harus ikut pungut dan harus setor pajak yang selama ini tidak dipungut.”
Pernyataan tersebut kemudian memunculkan pertanyaan mengenai jenis transaksi yang akan dikenai pajak, termasuk kekhawatiran bahwa seluruh aktivitas keuangan masyarakat akan terdampak kebijakan tersebut.
Transaksi Digital Luar Negeri yang Menjadi Objek PPN
Inge menjelaskan, SPP-TDLN secara khusus mengatur pemungutan PPN atas pemanfaatan produk maupun layanan digital yang berasal dari luar negeri dan memenuhi kriteria sebagai objek pajak.
Dengan demikian, tidak seluruh transaksi keuangan masyarakat otomatis dikenai pungutan melalui sistem tersebut. Transaksi yang tidak memenuhi ketentuan sebagai objek PPN tetap berada di luar cakupan pemungutan.
Ia juga menegaskan bahwa aktivitas transfer uang maupun remitansi atau pengiriman uang dari luar negeri tidak serta-merta menjadi objek PPN hanya karena dilakukan secara digital atau melibatkan lembaga keuangan.
Penerapan sistem ini juga memperhatikan transaksi yang sebelumnya telah dikenai PPN melalui mekanisme lain. Sebagai contoh, apabila suatu layanan digital luar negeri sudah memungut PPN melalui perusahaan perdagangan melalui sistem elektronik (PMSE) yang ditunjuk DJP, transaksi tersebut tidak akan dikenai pungutan kembali melalui SPP-TDLN.
Mekanisme tersebut dirancang untuk menghindari pengenaan pajak berganda atas satu transaksi yang sama meskipun melibatkan sistem pemungutan berbeda.
“Dari sisi masyarakat, sistem ini memberikan kemudahan dan kepastian. Konsumen tidak perlu melakukan sendiri administrasi penyetoran dan pelaporan PPN atas pemanfaatan layanan digital luar negeri yang seharusnya dipungut. Mekanisme ini membuat proses menjadi lebih praktis, tertib, dan memberikan kepastian bagi seluruh pihak,” jelas Inge.
Enam Lembaga Telah Ditunjuk sebagai Pemungut
Sebelum diterapkan secara penuh, DJP telah melakukan sejumlah tahapan persiapan untuk memastikan sistem pemungutan berjalan sesuai ketentuan. Proses tersebut mencakup pengujian melalui lingkungan sandboxing atau uji coba terbatas, dilanjutkan dengan periode stabilisasi.
Tahapan tersebut bertujuan memastikan kesiapan infrastruktur teknologi, proses bisnis, pertukaran data, serta integrasi dengan lembaga yang terlibat dalam pelaksanaan SPP-TDLN.
Pada 25 September 2026, DJP telah menunjuk enam lembaga sebagai pemungut PPN dalam sistem tersebut atau disebut issuer. Sementara itu, sejumlah calon issuer lainnya masih menjalani proses stabilisasi sebelum memperoleh penunjukan resmi.
“Saat ini calon issuer lainnya sedang dalam periode stabilisasi. Kami akan menyampaikan informasi terkait penunjukkan issuer baru, apabila seluruh tahapan persiapan telah diselesaikan, melalui kanal resmi DJP,” pungkasnya.
Optimalisasi Penerimaan Negara
Sebelumnya, Hashim Djojohadikusumo menyebut optimalisasi pemungutan pajak dari aktivitas digital sebagai salah satu langkah pemerintahan Presiden Prabowo Subianto dan Wakil Presiden Gibran Rakabuming Raka dalam memperkuat penerimaan negara.
Menurutnya, kebijakan tersebut juga menjadi bagian dari upaya merespons pandangan sejumlah pengamat internasional yang menyoroti kapasitas fiskal Indonesia.
Hashim menilai, peningkatan efektivitas pemungutan pajak dari transaksi digital dapat membantu memperbaiki kondisi keuangan negara sekaligus memperluas basis penerimaan pemerintah.
“Ini akan nanti memperbaiki situasi fiskal kita yang dianggap lemah oleh pengamat-pengamat luar negeri dan sebagainya, karena kita dianggap kurang mampu, kurang berdaya dananya,” jelasnya.
Melalui SPP-TDLN, pemerintah berupaya menata pemungutan PPN atas transaksi digital lintas negara sekaligus menciptakan perlakuan perpajakan yang lebih setara antara pelaku usaha domestik dan penyedia layanan digital dari luar negeri. (*)
